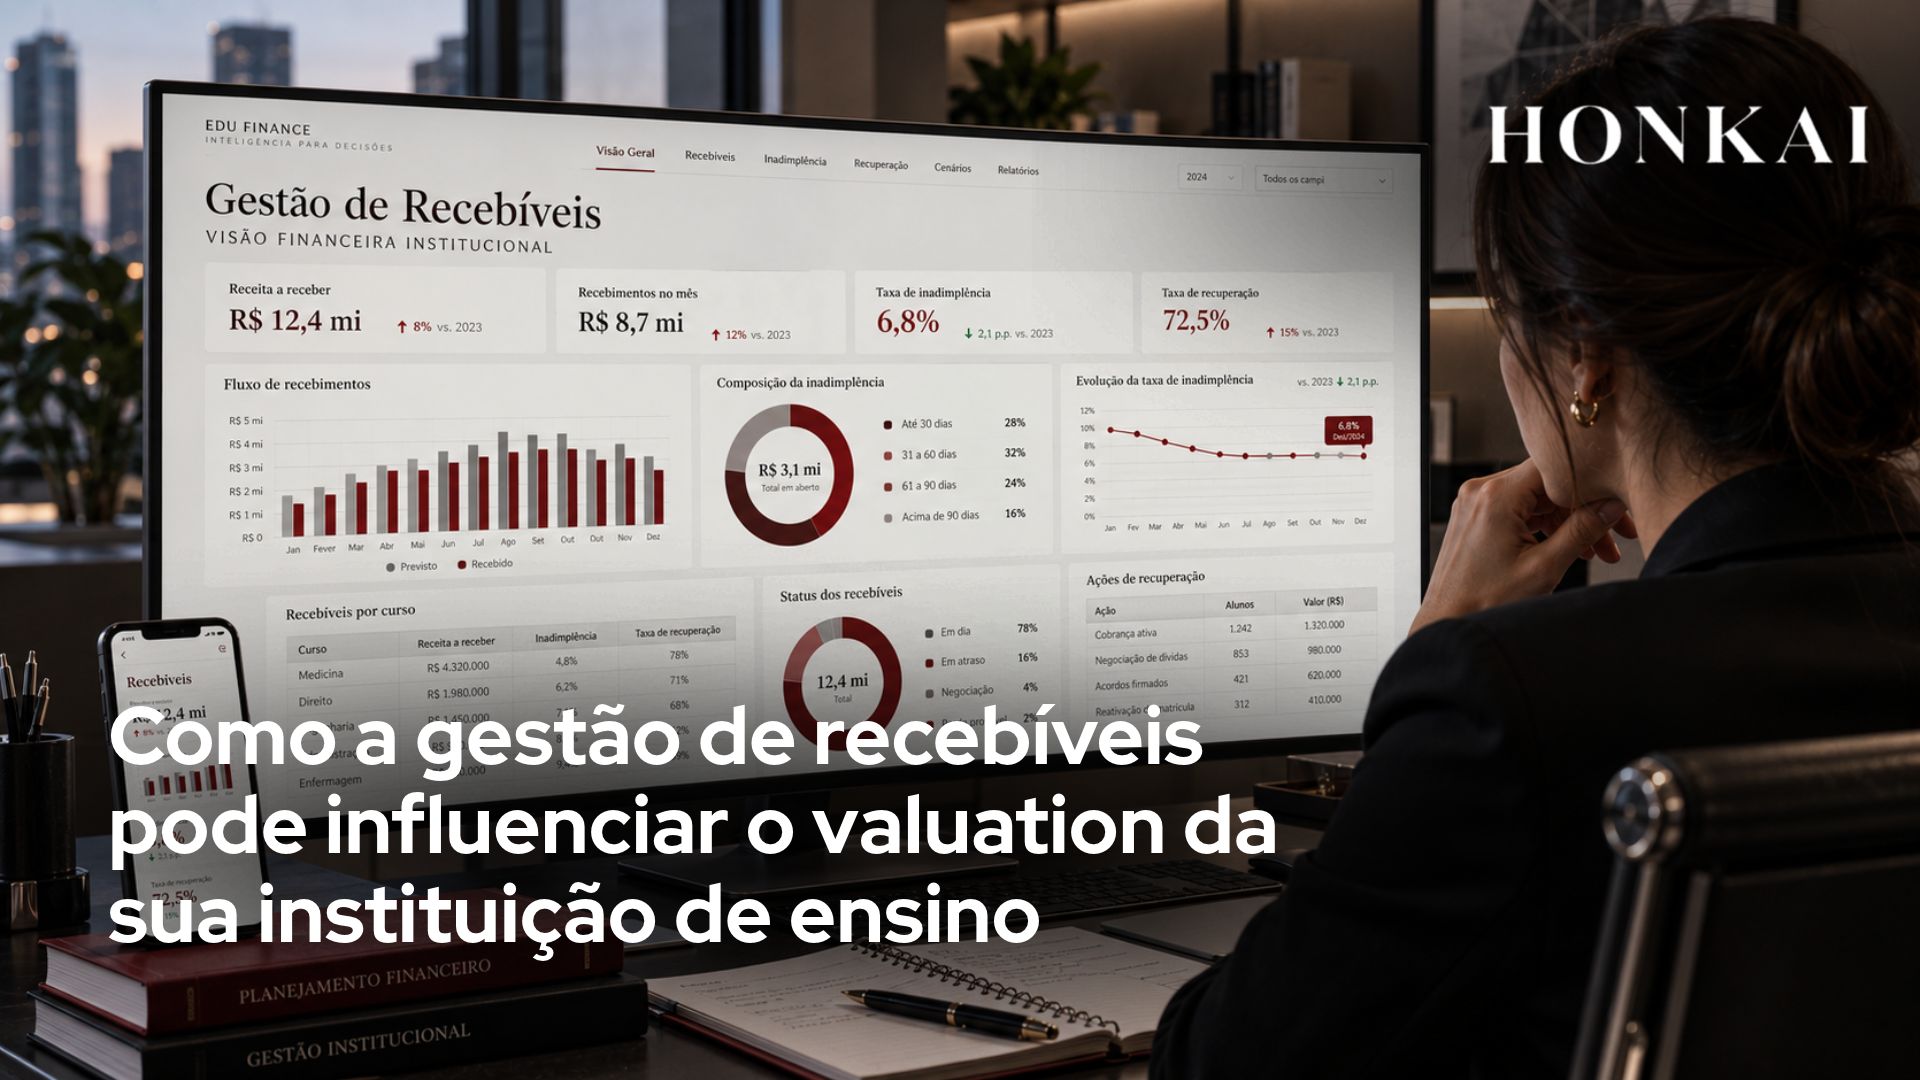
Como a gestão de recebíveis pode influenciar o valuation da sua instituição de ensino
Valuation não é um número que aparece no dia da negociação. É o resultado de decisões operacionais tomadas meses ou anos antes. E uma das mais impactantes, e das mais negligenciadas, é a gestão dos recebíveis.
Mantenedores que chegam a uma transação com inadimplência elevada, caixa imprevisível e receita que não reflete a realidade financeira da instituição não estão apenas com um problema operacional. Estão com fatores que influenciam a percepção de risco do comprador, as condições da transação e, consequentemente, o valuation final.
O erro que drena valor antes da negociação
Marina Lima, diretora de Ensino Superior do isaac, plataforma de gestão de recebíveis para a educação, define o problema com precisão:
“O mercado de ensino superior é extremamente competitivo, e isso leva as instituições a concentrarem seus esforços na captação de alunos. O que muitas vezes se esquece é que aumentar a base de estudantes sem uma boa gestão dos recebíveis é como encher um balde furado. É preciso estruturar a jornada financeira do aluno, desde a análise do perfil de risco na matrícula até o fim da sua trajetória na instituição. Só assim é possível alcançar a previsibilidade financeira necessária para sustentar o crescimento.”
Crescimento de base sem controle de recebíveis não necessariamente gera valor. Pode gerar volume com margem comprimida. E volume com margem comprimida é exatamente o que o comprador analisa com mais cautela no valuation.
Faturamento, rentabilidade e geração de caixa: por que a diferença importa
Esses três conceitos são frequentemente tratados como sinônimos, mas representam realidades muito diferentes, e o comprador sabe distingui-los.
Faturamento é o total de receita gerada pela instituição, incluindo mensalidades emitidas, independentemente de terem sido pagas. É o número mais visível, mas o menos confiável para avaliar saúde financeira real.
Rentabilidade é a diferença entre receita e custos, o resultado contábil da operação. Pode ser positiva mesmo quando a instituição tem dificuldade de caixa, dependendo do regime de competência utilizado na contabilidade.
Geração de caixa é o que efetivamente entra no caixa após todas as obrigações operacionais. É o indicador que os compradores e investidores priorizam, porque reflete a capacidade real da instituição de honrar compromissos, investir e crescer sem depender de capital externo.
Uma instituição pode ter faturamento alto, resultado contábil positivo e ainda assim enfrentar dificuldades de caixa por conta de inadimplência elevada e prazo médio de recebimento longo. Esse descompasso entre faturamento e caixa real é percebido pelo comprador e influencia tanto o valuation quanto as condições estruturais da transação.
O que o comprador analisa na carteira de recebíveis
Compradores qualificados analisam os recebíveis com profundidade antes de qualquer proposta. Os principais indicadores que entram nessa avaliação são os seguintes.
Taxa de inadimplência: percentual de mensalidades em atraso sobre o total faturado. Segundo dados do Semesp, a inadimplência no ensino superior privado recuou parcialmente em 2025, mas ainda permanece em patamares elevados, especialmente em instituições de menor porte. O nível de inadimplência, isolado, não determina automaticamente um desconto, mas quando está fora do benchmark do setor ou sem tendência de melhora, aumenta o risco percebido.
Prazo médio de recebimento: quanto tempo, em média, a instituição leva para converter sua receita em caixa. Prazos longos indicam ineficiência na cobrança e pressionam o capital de giro.
Provisão para devedores duvidosos: se a instituição provisiona adequadamente os créditos de difícil recuperação, o balanço reflete a realidade. Provisões insuficientes distorcem o resultado contábil e são identificadas na due diligence.
Taxa de recuperação: percentual de recebíveis em atraso que são efetivamente recuperados. Esse indicador revela a maturidade do processo de cobrança e a eficácia da régua adotada.
Previsibilidade de caixa: capacidade da instituição de projetar com precisão seu fluxo de entradas. Quanto mais previsível o caixa, menor o risco percebido pelo comprador e mais sólida a base para o valuation.
Como estruturar a gestão antes de uma transação
Estruturar a jornada financeira do aluno desde a matrícula, como Marina Lima aponta, é o ponto de partida. Na prática, isso envolve as seguintes ações.
Mapear a carteira de recebíveis com profundidade: volume em atraso, distribuição por faixa de vencimento, histórico de recuperação e exposição por curso ou unidade. Revisar a política de concessão de crédito na matrícula, avaliando o perfil de risco antes do ingresso. Estruturar uma régua de cobrança que combine prevenção, comunicação automatizada e negociação.
Acompanhar os indicadores de recebíveis de forma sistemática, não apenas em períodos de crise. E avaliar o processo de antecipação de recebíveis quando necessário, considerando custo e impacto no caixa.
Plataformas com automação de cobrança aumentam em até 40% a taxa de recuperação de mensalidades em atraso, segundo dados da Serasa Experian. Essa melhora operacional se traduz em indicadores mais sólidos, que chegam na due diligence como evidência de gestão estruturada.
Valuation começa na operação
Cada um dos indicadores listados acima pode ser trabalhado antes de qualquer processo de transação. Instituições que investem nessa preparação chegam ao mercado com um ativo mais sólido, mais previsível e com menor risco percebido pelo comprador. Isso não garante um valuation mais alto por si só, mas fortalece a tese de valor e melhora as condições em que a negociação acontece.
Se sua instituição está considerando uma transação nos próximos anos, a preparação financeira e estratégica começa agora. A Honkai Advisors, em parceria com especialistas como Marina Lima, apoia mantenedores nesse processo: do diagnóstico financeiro à estruturação completa para uma transação. Entre em contato e entenda como podemos preparar sua instituição para chegar ao mercado nas melhores condições possíveis.
O erro mais comum de quem está no lado comprador não é agir rápido. É agir sem direção. A busca começa sem estratégia definida, e o processo que deveria ser orientado por critérios se transforma em uma sequência de conversas sem propósito.
O resultado mais comum não é uma aquisição ruim. É nenhuma aquisição. O comprador passa meses avaliando ativos que não se encaixam, desperdiçando tempo, energia e capital de relacionamento antes de perceber que o problema estava na ausência de uma tese clara.
Comprar uma instituição de ensino com método começa muito antes de sentar à mesa de negociação. Começa na definição do que se busca.
O que é uma tese de aquisição e por que ela vem antes de tudo
Uma tese de aquisição é o conjunto de premissas estratégicas que define o que o comprador está buscando e, tão importante quanto, o que ele não está. Ela transforma um objetivo genérico de crescimento em critérios objetivos de busca e triagem.
Uma tese bem construída responde a perguntas como: qual é o objetivo estratégico desta aquisição? Escala, entrada em novo mercado, complemento de portfólio ou acesso a cursos específicos? Qual é o perfil de ativo que move essa estratégia em termos de porte, região, modalidade e indicadores regulatórios? Quais são as sinergias reais que justificam o preço? E quais são os critérios eliminatórios, ou seja, o que, se encontrado, inviabiliza a transação independentemente de qualquer outro fator positivo?
Sem uma tese clara, o comprador não tem como priorizar. A busca vira uma lista de ativos disponíveis no mercado, que é o inverso do que um bom processo buy-side deveria ser.
O mercado educacional brasileiro tem perfis muito distintos de compradores ativos em 2026: grandes grupos educacionais listados em bolsa, fundos de private equity com tese educacional, grupos regionais em processo de consolidação, compradores estratégicos do setor de saúde e empreendedores individuais. Cada um com critérios, prazos e capacidade financeira diferentes. A tese é o que separa cada um desses perfis dos demais e é o que orienta cada etapa do processo.
Critérios de busca: o funil que qualifica antes de abordar
Com a tese definida, o processo de busca de alvos começa com critérios objetivos que funcionam como filtros. No setor educacional, os critérios mais relevantes incluem os seguintes pontos.
Indicadores regulatórios. IGC (Índice Geral de Cursos) e CPC (Conceito Preliminar de Curso) são pontos de partida. Ativos com indicadores fracos carregam risco regulatório que impacta diretamente o valuation e a viabilidade operacional pós-aquisição.
Perfil de receita. Concentração de receita em FIES (Fundo de Financiamento Estudantil) e PROUNI (Programa Universidade para Todos) é um fator de análise relevante, não necessariamente eliminatório, mas que muda a leitura de risco do ativo. A proporção de alunos pagantes versus financiados afeta a previsibilidade do caixa.
Cursos e modalidades. No ensino superior, cursos de Medicina, Odontologia e Engenharia atraem atenção crescente de compradores estratégicos e fundos internacionais. EAD (Ensino a Distância) tem dinâmica própria, com escala diferente, custo por aluno diferente e perfil de concorrência diferente.
Posicionamento regional. Grupos regionais em processo de consolidação têm critérios geográficos claros. Um ativo fora da área de atuação pretendida pode ter excelentes indicadores e ainda assim não se encaixar na tese.
Dependência do fundador. Ativos onde a operação depende da presença do mantenedor carregam risco de continuidade que precisa ser precificado e que muitas vezes só aparece com profundidade na due diligence.
O funil não é sobre eliminar ativos por capricho. É sobre concentrar recursos de análise e relacionamento nos alvos que têm real probabilidade de avançar até o closing.
Avaliação preliminar: antes da due diligence, antes da proposta
Entre o contato inicial com um ativo e o início de uma due diligence formal, existe uma etapa de avaliação preliminar que define se o processo continua e em que condições.
Essa etapa inclui análise de atratividade do ativo com base em informações disponíveis, avaliação inicial de sinergias, leitura de fit cultural e operacional, e uma estimativa de valuation que serve como referência para estruturar a abordagem.
Operações mal conduzidas podem comprometer os elementos que justificaram a aquisição. Grande parte das integrações que não entregam o resultado esperado tem origem em avaliações preliminares superficiais, onde o entusiasmo com o ativo superou a análise crítica do que seria necessário para integrar com sucesso.
Due diligence no buy-side: confirmar premissas, não descobrir o ativo
Quando o processo chega à due diligence, a tese já foi definida, o ativo já foi triado, a avaliação preliminar já aconteceu e uma proposta preliminar, a LOI (Letter of Intent, ou carta de intenções), já foi assinada. A due diligence não é o momento de conhecer o ativo. É o momento de confirmar o que foi assumido ou identificar os desvios que precisam ser endereçados antes do fechamento.
A due diligence buy-side cobre as mesmas frentes que qualquer investigação séria: financeira, regulatória, jurídica, trabalhista, operacional e tecnológica. Mas a pergunta central é diferente da perspectiva do comprador: o ativo que encontramos é o ativo que esperávamos encontrar? As premissas de valuation se sustentam? Os riscos identificados são gerenciáveis e já estão refletidos no preço.
Um fundo de private equity reduziu o preço de aquisição em 22% após identificar R$ 18 milhões em contingências fiscais não provisionadas em due diligence. Esse número não apareceu porque a due diligence foi mal conduzida. Apareceu porque o processo funcionou como deveria: confirmando premissas e expondo o que não estava visível na superfície.
O que separa uma boa aquisição de uma aquisição que consome valor
A resposta mais honesta é o trabalho feito antes de sentar à mesa de negociação.
Tese clara. Critérios objetivos. Avaliação preliminar rigorosa. Due diligence que confirma, não descobre. E um advisor que entende a especificidade do setor educacional e conduz cada etapa com método, confidencialidade e foco no que realmente importa: que a aquisição entregue o valor que justificou a decisão de comprar.
A Honkai Advisors conduz processos buy-side no setor educacional, da estruturação da tese ao closing. Fale com a gente.